Příloha k účetní závěrce je povinnou součástí účetní závěrky pro všechny subjekty bez ohledu na jejich kategorii. Slouží k doplnění a vysvětlení informací uvedených v rozvaze, výkazu zisku a ztráty a případně v dalších výkazech.
Vyplňuje ji právnická osoba podle ustanovení zákona č. 563/1991 Sb., o účetnictví, především § 18 a § 19, a vyhlášky č. 500/2002 Sb. Formulář poskytuje komentář k účetním metodám a detailní údaje o hospodaření účetní jednotky, které nejsou obsaženy v rozvaze a výsledovce.
Příloha v účetní závěrce je neodlučitelnou součástí účetních výkazů, vysvětluje významné položky obsažené v účetních výkazech a informuje o účetních zásadách, o kterých rozhoduje účetní jednotka ve své kompetenci.
Právní základ pro přílohu k účetní závěrce
Základní právní úpravu představuje zákon č. 563/1991 Sb., o účetnictví, v platném znění, zejména:
§ 7 odst. 3 až 5 - povinnosti účetní jednotky,
§ 18 - účetní závěrka,
§ 19 - rozvahový den,
§ 19 odst. 5 a 6 - rozvahový den,
§ 24a, § 24b, § 24c, § 24d - měna účetnictví.
Podrobnější požadavky stanovuje vyhláška č. 500/2002 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví pro účetní jednotky, které jsou podnikateli účtujícími v soustavě podvojného účetnictví, v platném znění, zejména:
§ 3 a § 4 - rozsah a způsob sestavení účetní závěrky a měna účetnictví,
§ 3 odst. 4 - obsah přílohy,
§ 39 - základní informace v příloze v účetní závěrce,
§ 39a - další informace v příloze v účetní závěrce některých malých účetních jednotek a mikro účetních jednotek,
§ 39b - další informace v příloze v účetní závěrce velké účetní jednotky a střední účetní jednotky,
§ 39c - doplňující informace v příloze v účetní závěrce velké účetní jednotky,
§ 40, § 41 a § 43 - uspořádání a obsahové vymezení přehledu o peněžních tocích,
§ 56 - odpisování majetku.
Významná je také Interpretace Národní účetní rady I-30 Srovnatelnost informací za běžné a minulé účetní období v individuální účetní závěrce podnikatele.
Účel a význam přílohy v účetní závěrce
Příloha vysvětluje a doplňuje informace obsažené v rozvaze a výkazu zisku a ztráty. Informace v ní se uvádějí v tomtéž pořadí, v jakém jsou vykázány položky v těchto výkazech.
Cílem přílohy k účetní závěrce je vysvětlit a doplnit informace obsažené v rozvaze, výkazu zisku a ztráty a případně i dalších výkazech a informovat uživatele o skutečnostech neobsažených, avšak podstatných, v ostatních částech účetní závěrky.
V příloze uvádí účetní jednotka informace, které doplňují a zpřesňují údaje uvedené v účetních výkazech nebo údaje, které účetní výkazy neobsahují, avšak z hlediska uživatelů účetní závěrky jsou významné.
Příloha v účetní závěrce:
je neodlučitelnou součástí účetních výkazů, tedy rozvahy a výkazu zisku a ztráty,
vysvětluje významné položky obsažené v účetních výkazech,
informuje o účetních zásadách a metodách,
zdůvodňuje případné změny všech významných skutečností a metod proti předchozímu účetnímu období,
uvádí vliv těchto změn na majetek, závazky, finanční situaci a výsledek hospodaření,
informuje o skutečnostech, které omezují účetní jednotku pokračovat v činnosti i v dohledné budoucnosti,
upozorňuje na významné skutečnosti po rozvahovém dni.
Informace musí být spolehlivé, srovnatelné, srozumitelné a posuzují se z hlediska významnosti.
Informace se považuje za významnou, jestliže by její neuvedení nebo chybné uvedení mohlo ovlivnit úsudek nebo rozhodování osoby, která tuto informaci využívá.
Vzorové členění přílohy k účetní závěrce
Příloha se sestavuje ve formě tabulek nebo popisným způsobem zajišťujícím přehlednost a srozumitelnost předkládaných informací.
Vedle údajů za sledované účetní období se v příloze uvádějí srovnatelné údaje za minulé účetní období.
Vzor přílohy obvykle obsahuje zejména tyto části:
obecné údaje o účetní jednotce,
informace o použitých účetních zásadách a metodách,
údaje o dlouhodobém majetku,
údaje o zásobách a pohledávkách,
údaje o vlastním kapitálu,
údaje o závazcích,
informace o výnosech a nákladech,
informace o zaměstnancích a odměnách,
údaje o transakcích se spřízněnými stranami,
informace o významných událostech po rozvahovém dni,
informace o předpokladu pokračování v činnosti,
doplňující informace podle kategorie účetní jednotky.
Co má příloha obsahovat
1. Základní informace o účetní jednotce
Základní informace v příloze v účetní závěrce upravuje § 39 vyhlášky č. 500/2002 Sb.
V příloze se uvádějí základní údaje o účetní jednotce a informace potřebné k identifikaci účetní jednotky a její činnosti.
Při sestavování přílohy vychází účetní jednotka z účetních a dalších písemností, údaje jsou obvykle uváděny v tisících Kč.
2. Účetní zásady a účetní metody
V příloze se uvádějí informace o použitých účetních zásadách a metodách.
Patří sem například způsoby oceňování dlouhodobého majetku, zásob, odpisování majetku, tvorba a zúčtování opravných položek a další významné účetní postupy.
Příloha informuje o účetních zásadách, o kterých rozhoduje účetní jednotka ve své kompetenci.
Pokud došlo ke změně významných skutečností nebo metod proti předchozímu účetnímu období, příloha tuto změnu zdůvodňuje a uvádí její vliv na majetek, závazky, finanční situaci a výsledek hospodaření.
3. Dlouhodobý majetek
V příloze se uvádějí údaje o způsobech oceňování dlouhodobého majetku a o odpisování majetku.
Podle potřeby se doplňují informace o tvorbě a zúčtování opravných položek a další významné skutečnosti související s majetkem účetní jednotky.
4. Pohledávky, závazky a finanční situace
Příloha doplňuje informace o pohledávkách a závazcích, které jsou významné pro posouzení finanční situace účetní jednotky.
Informace v příloze mají uživatelům umožnit posoudit hospodaření firmy, její finanční stabilitu a schopnost obstát v budoucnosti.
5. Vlastní kapitál
V příloze mohou být uvedeny informace o změnách vlastního kapitálu a o skutečnostech, které ovlivnily jeho jednotlivé složky.
Tento dokument informuje o zvýšení či snížení jednotlivých složek vlastního kapitálu mezi dvěma rozvahovými dny.
6. Významné události po rozvahovém dni
Příloha upozorňuje na významné skutečnosti po rozvahovém dni, čili na skutečnosti, ke kterým došlo v období počínající koncem rozvahového dne a končící dnem sestavení účetní závěrky.
7. Předpoklad pokračování v činnosti
Příloha informuje o skutečnostech, které omezují účetní jednotku pokračovat v činnosti i v dohledné budoucnosti.
Součástí těchto informací jsou také případné změny účetních metod vyplývající z omezení schopnosti účetní jednotky pokračovat v činnosti.
Rozsah přílohy podle kategorie účetní jednotky
Obsah a rozsah přílohy ovlivnila kategorizace účetních jednotek. Podle zařazení do příslušné kategorie sestavují účetní jednotky přílohu v plném nebo ve zkráceném rozsahu.
Struktura přílohy a pořadí informací se odvíjí od velikosti účetní jednotky na základě § 39a až § 39c vyhlášky.
Kategorie účetní jednotky | Rozsah přílohy | Relevantní ustanovení |
|---|---|---|
Velká účetní jednotka | Plný rozsah | § 39, § 39b a § 39c PVZÚ |
Střední účetní jednotka | Plný rozsah | § 39 a § 39b PVZÚ |
Malá a mikro účetní jednotka s povinným auditem | Plný rozsah | § 39 a § 39a PVZÚ |
Malá a mikro účetní jednotka bez povinného auditu | Zkrácený rozsah | § 39 PVZÚ |
Velká účetní jednotka
Velká účetní jednotka v příloze v účetní závěrce v plném rozsahu uvádí:
základní informace v příloze v účetní závěrce podle § 39 PVZÚ,
další informace v příloze v účetní závěrce podle § 39b PVZÚ,
doplňující informace v příloze v účetní závěrce podle § 39c PVZÚ.
Střední účetní jednotka
Střední účetní jednotka v příloze v účetní závěrce v plném rozsahu uvádí:
základní informace v příloze v účetní závěrce podle § 39 PVZÚ,
další informace v příloze v účetní závěrce podle § 39b PVZÚ.
Malá a mikro účetní jednotka s povinným auditem
Malá a mikro účetní jednotka, která má povinnost mít účetní závěrku ověřenou auditorem, v příloze v účetní závěrce v plném rozsahu uvádí:
základní informace v příloze v účetní závěrce podle § 39 PVZÚ,
další informace v příloze v účetní závěrce některých malých účetních jednotek a mikro účetních jednotek podle § 39a PVZÚ.
Malá a mikro účetní jednotka bez povinného auditu
Malá a mikro účetní jednotka, která nemá povinnost mít účetní závěrku ověřenou auditorem, v příloze v účetní závěrce ve zkráceném rozsahu uvádí základní informace v příloze v účetní závěrce podle § 39 PVZÚ.
Mikro a malé účetní jednotky sestavují přílohu ve zjednodušeném rozsahu, což je v mnoha ohledech jednodušší.
Oproti tomu účetní jednotky povinné sestavit účetní závěrku v plném rozsahu, tedy střední a velké účetní jednotky, to mají mnohem složitější.
Výčet informací v této příloze je doslova vyčerpávající.
Vztah přílohy k ostatním účetním výkazům
Účetní závěrka je finálním vyústěním účetní uzávěrky.
Účetní závěrka je v podstatě završením účetního období a musí podávat věrný a poctivý obraz předmětu účetnictví a aktuální finanční situace dané účetní jednotky.
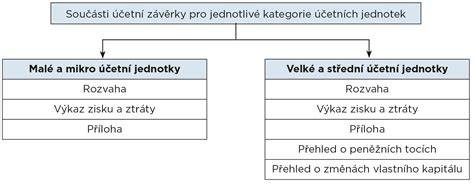
Účetní závěrka obsahuje zejména rozvahu, výkaz zisku a ztráty a přílohu; podle podmínek účetní jednotky také přehled o peněžních tocích a přehled o změnách vlastního kapitálu.
U správně sestavené rozvahy platí bilanční rovnost - celková aktiva se vždy musí rovnat celkovým pasivům.
Výsledovka zachycuje strukturu výnosů a nákladů společnosti a její schopnost tvořit zisk.
Bilanční rovnost zde neplatí, protože rozdílem výnosů a nákladů vypočítáte hospodářský výsledek firmy.
Příloha k účetní závěrce slouží jako nedílná součást účetní závěrky k doplnění informací uvedených v rozvaze a výkazu zisku a ztráty.
Přehled o peněžních tocích
Přehled o peněžních tocích, takzvaný cash flow, zachycuje pohyb peněžních prostředků ve firmě.
Přehled o cash flow poskytne reálný pohled na to, jak peníze proudí do a z podnikání během určitého období.
Účetní závěrka ve zkráceném rozsahu neobsahuje přehled o peněžních tocích a přehled o změnách vlastního kapitálu.
Tyto výstupy nejsou povinny sestavovat malé a mikro účetní jednotky.
Přehled o změnách vlastního kapitálu
Přehled o změnách vlastního kapitálu informuje o zvýšení či snížení jednotlivých složek vlastního kapitálu mezi dvěma rozvahovými dny.
Checklist pro sestavení přílohy
Ověřte kategorii účetní jednotky.
Určete, zda se příloha sestavuje v plném nebo ve zkráceném rozsahu.
Připravte základní informace o účetní jednotce.
Uveďte účetní zásady a účetní metody, které účetní jednotka používá.
Popište způsoby oceňování dlouhodobého majetku a zásob.
Uveďte způsob odpisování majetku.
Doplňte informace o tvorbě a zúčtování opravných položek.
Vysvětlete významné položky rozvahy a výkazu zisku a ztráty.
Uveďte významné změny účetních metod proti předchozímu účetnímu období.
Popište vliv významných změn na majetek, závazky, finanční situaci a výsledek hospodaření.
Prověřte skutečnosti, které mohou omezovat pokračování účetní jednotky v činnosti.
Uveďte významné události po rozvahovém dni.
Doplňte srovnatelné údaje za minulé účetní období.
Zkontrolujte přehlednost, srozumitelnost, spolehlivost a srovnatelnost informací.
Posuďte významnost neuvedených nebo chybně uvedených údajů.
Účetní období a rozvahový den
Účetním obdobím je 12 po sobě jdoucích nepřerušených měsíců, není-li stanoveno jinak.
Výchozím bodem pro sestavení účetní závěrky firem je konec účetního období a takzvaný rozvahový den - nejčastěji 31. prosinec.
K rozvahovému dni se nejdříve provede účetní uzávěrka - účetní uzavřou aktivní, pasivní, nákladové a výnosové účty.
Po účetní uzávěrce následuje sestavení účetní závěrky, kdy se vytvoří příslušné výkazy.
Řádnou závěrku sestavujete i tehdy, pokud účtujete v rámci hospodářského roku.
Účetní jednotka ji sestavuje ve chvíli, kdy jsou provedeny přípravné účetní práce s cílem zajistit věcnou správnost a úplnost údajů v účetnictví.
Schválení a zveřejnění účetní závěrky
Účetní závěrku musí zveřejňovat všechny společnosti zapsané v obchodním rejstříku, SVJ, spolky, ústavy či nadace.
Jakmile závěrku sestavíte, musí ještě projít oficiálním schválením valné hromady nebo jediného společníka, a to nejpozději do 6 měsíců od konce účetního období.
Následně ji nezapomeňte zveřejnit ve sbírce listin tím, že závěrku doručíte rejstříkovému soudu.
Subjekty bez povinnosti auditu nejsou povinny sestavovat výroční zprávu.
Praktické zpracování přílohy
Příloha se sestavuje podle jednotlivých kategorií účetních jednotek.
Při sestavování přílohy vychází účetní jednotka z účetních a dalších písemností, přičemž údaje jsou obvykle uváděny v tisících Kč.
Pokud vedete účetnictví, můžete v programu TAX pomocí jednoduchého průvodce vytvořit přílohu v účetní závěrce, a to v plném i zkráceném rozsahu pro různé velikosti účetních jednotek.
S FORM studiem se chyb bát nemusíte - předvyplní často používané údaje, přesně spočítá a zaokrouhlí potřebné hodnoty a upozorní na neplatný údaj.
Pokyny máte vždy po ruce, takže snadno zjistíte, jak údaj správně vyplnit.
Firmy, které tvoří výroční zprávu, budou mít do budoucna povinnost přidat k ní nový, nefinanční report, takzvanou zprávu o udržitelnosti.